Domain untergrundshop.de kaufen?
Wir ziehen mit dem Projekt
untergrundshop.de um.
Sind Sie am Kauf der Domain
untergrundshop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain untergrundshop.de kaufen?
Wie haben sich traditionelle Banken angesichts der zunehmenden Konkurrenz von Online-Banken und Fintech-Unternehmen entwickelt?
Traditionelle Banken haben begonnen, ihre digitalen Angebote zu verbessern, um mit Online-Banken und Fintech-Unternehmen zu konkurrieren. Sie haben auch verstärkt in Technologie investiert, um effizienter zu werden und ihren Kunden bessere Dienstleistungen anzubieten. Einige traditionelle Banken haben auch Partnerschaften mit Fintech-Unternehmen geschlossen, um innovative Lösungen anzubieten. **
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **


Ähnliche Suchbegriffe für FinTech-und-BigTech-Warum
Top-Angebote
Produkte zum Begriff FinTech-und-BigTech-Warum:
-
Modjesch, Stefanie: Sustainable FinTechSustainable FinTech , Chancen und Risiken zwischen (Selbst-)Regulierung, Transformation und Transdisziplinarität , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202505, Autoren: Modjesch, Stefanie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 339, Keyword: AI; CSRD; Capital market; Corporate Sustainability Reporting; Digitalrecht; Digitalwirtschaftsrecht; Financial Services Law; Finanzdienstleistungen; Finanzmarkt; Finanzwirtschaft; Innovation; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Robo Advice; Sustainability; Sustainable FinTech; Taxonomie; capital markets; fine Tech; innovative Technologien; innovative Technologies; sustainable finTech; taxonomy, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: TB/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 342 Blätter, Länge: 227, Breite: 153, Höhe: 21, Gewicht: 499, Produktform: Kartoniert,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Start-ups und Produkte floppen, Fachbücher von Hans-Willi SchroiffErfolgreiche Markenarbeit im digitalen Zeitalter ist sehr viel komplexer und anspruchsvoller geworden. Gerade auf der Handelsseite entsteht ein Schwarm von neuen Gründermarken und Start-ups, die mit Neuprodukten und Dienstleistungen den Markt erobern wollen und auf die realen sowie virtuellen Marktplätze drängen. Traditionelle Marken stehen unter enormem Druck, relevante Angebote zu schaffen. Konsumenten suchen regelrecht danach, welchen Purpose eine Marke hat und welche Haltung sie vertritt - doch es herrschen immer noch die gleichen Irrationalitäten bei Kaufentscheidungen wie vor zehn Jahren. Auch das hat einen grossen Effekt auf die Marke und die Art, wie wir sie führen. Dieses Buch schafft Wege, um sich neu zu erfinden, ohne den Kern der Marke zu beschädigen - für relevante Markenbotschaften, die sich authentisch differenzieren und somit einen grösseren Unternehmenserfolg ermöglichen. Inhalte: Die grössten Fehler bei der Produkteinführung: Analyse der Ursachen des Misserfolgs. Innovation: vom Consumer Insight zum Produktkonzept. Marketing-Mix: vom Produktkonzept zum Markenartikel. Erfolgskontrolle: von der Produkteinführung zum profitablen Wachstum. Mit aktuellen Beispielen und Handlungsempfehlungen für die erfolgreiche Markeninszenierung.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum ist die Zahlung der Bestellung ausstehend?
Die Zahlung der Bestellung kann aus verschiedenen Gründen ausstehen. Möglicherweise wurde die Zahlung noch nicht autorisiert oder es gab ein Problem mit der verwendeten Zahlungsmethode. Es könnte auch sein, dass es Verzögerungen bei der Verarbeitung der Zahlung gibt oder dass der Kunde die Zahlung noch nicht vorgenommen hat. **
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Warum habe ich nach der Zahlung mit Online-Überweisung keine Bestellung bei Mindfactory erhalten?
Es gibt verschiedene mögliche Gründe dafür, dass du nach der Zahlung mit Online-Überweisung keine Bestellung bei Mindfactory erhalten hast. Es könnte sein, dass es ein technisches Problem gab und die Bestellung nicht korrekt verarbeitet wurde. Es ist auch möglich, dass es ein Problem mit der Lieferung gab, zum Beispiel wenn die Lieferadresse nicht korrekt angegeben wurde. Es wäre am besten, direkt mit dem Kundenservice von Mindfactory Kontakt aufzunehmen, um das Problem zu klären. **
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **
Top-Angebote
Produkte zum Begriff FinTech-und-BigTech-Warum:
-
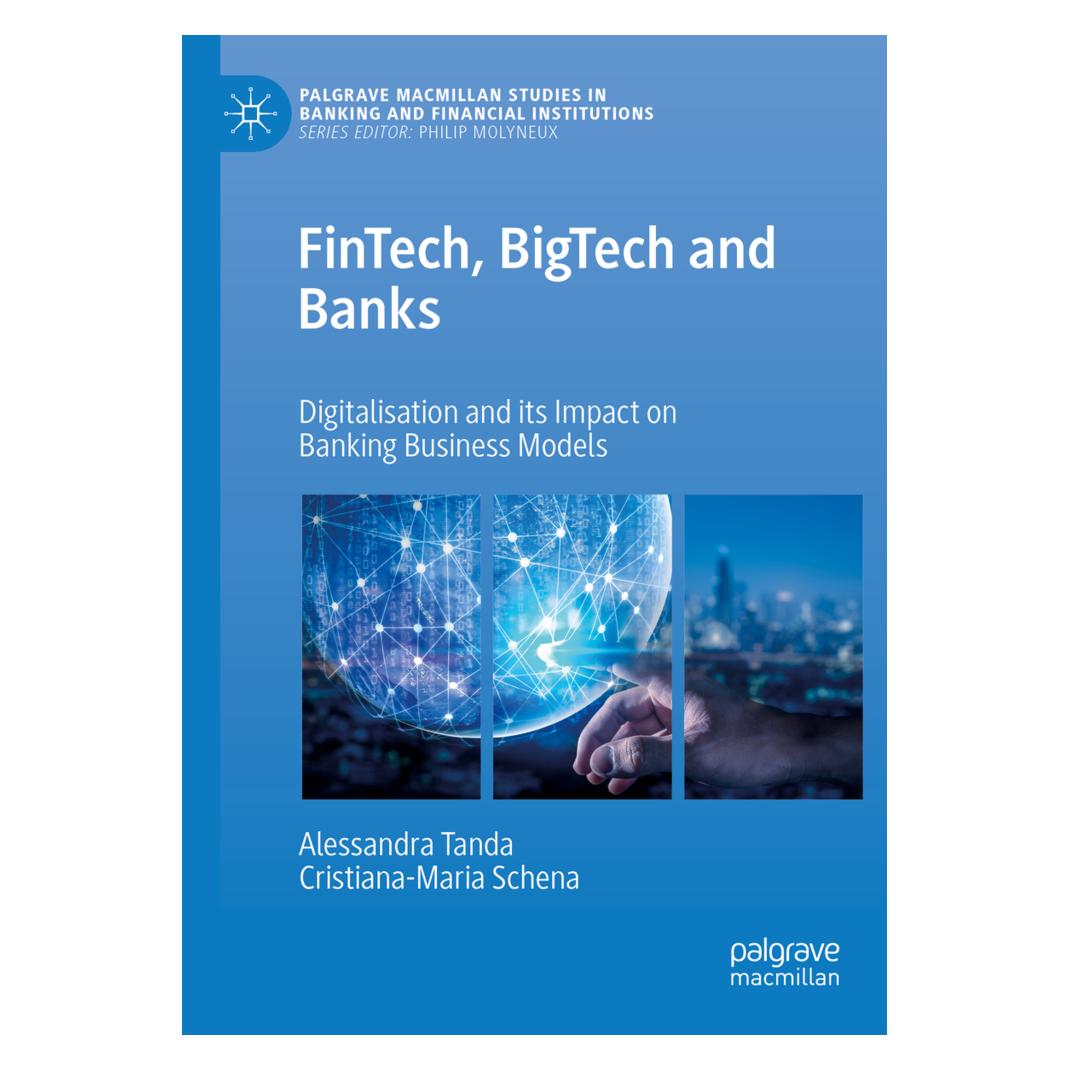
FinTech und BigTech. Warum BigTech-Unternehmen für traditionelle Banken eine größere Gefahr darstellen als FinTechs, Taschenbuch von Anonymous, GRIN,Fintech Und Bigtech. Warum Bigtech-unternehmen Für Traditionelle Banken Eine Größere Gefahr Darstellen Als Fintechs, Taschenbuch Von Anonymous, Grin, 978-3-346-61099-7, Seitenanzahl: 1617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modjesch, Stefanie: Sustainable FinTechSustainable FinTech , Chancen und Risiken zwischen (Selbst-)Regulierung, Transformation und Transdisziplinarität , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202505, Autoren: Modjesch, Stefanie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 339, Keyword: AI; CSRD; Capital market; Corporate Sustainability Reporting; Digitalrecht; Digitalwirtschaftsrecht; Financial Services Law; Finanzdienstleistungen; Finanzmarkt; Finanzwirtschaft; Innovation; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Robo Advice; Sustainability; Sustainable FinTech; Taxonomie; capital markets; fine Tech; innovative Technologien; innovative Technologies; sustainable finTech; taxonomy, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: TB/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 342 Blätter, Länge: 227, Breite: 153, Höhe: 21, Gewicht: 499, Produktform: Kartoniert,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie haben sich traditionelle Banken angesichts der zunehmenden Konkurrenz von Online-Banken und Fintech-Unternehmen entwickelt?
Traditionelle Banken haben begonnen, ihre digitalen Angebote zu verbessern, um mit Online-Banken und Fintech-Unternehmen zu konkurrieren. Sie haben auch verstärkt in Technologie investiert, um effizienter zu werden und ihren Kunden bessere Dienstleistungen anzubieten. Einige traditionelle Banken haben auch Partnerschaften mit Fintech-Unternehmen geschlossen, um innovative Lösungen anzubieten. **
-
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
-
Warum ist die Zahlung der Bestellung ausstehend?
Die Zahlung der Bestellung kann aus verschiedenen Gründen ausstehen. Möglicherweise wurde die Zahlung noch nicht autorisiert oder es gab ein Problem mit der verwendeten Zahlungsmethode. Es könnte auch sein, dass es Verzögerungen bei der Verarbeitung der Zahlung gibt oder dass der Kunde die Zahlung noch nicht vorgenommen hat. **
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
Ähnliche Suchbegriffe für FinTech-und-BigTech-Warum
-
Warum Start-ups und Produkte floppen, Fachbücher von Hans-Willi SchroiffErfolgreiche Markenarbeit im digitalen Zeitalter ist sehr viel komplexer und anspruchsvoller geworden. Gerade auf der Handelsseite entsteht ein Schwarm von neuen Gründermarken und Start-ups, die mit Neuprodukten und Dienstleistungen den Markt erobern wollen und auf die realen sowie virtuellen Marktplätze drängen. Traditionelle Marken stehen unter enormem Druck, relevante Angebote zu schaffen. Konsumenten suchen regelrecht danach, welchen Purpose eine Marke hat und welche Haltung sie vertritt - doch es herrschen immer noch die gleichen Irrationalitäten bei Kaufentscheidungen wie vor zehn Jahren. Auch das hat einen grossen Effekt auf die Marke und die Art, wie wir sie führen. Dieses Buch schafft Wege, um sich neu zu erfinden, ohne den Kern der Marke zu beschädigen - für relevante Markenbotschaften, die sich authentisch differenzieren und somit einen grösseren Unternehmenserfolg ermöglichen. Inhalte: Die grössten Fehler bei der Produkteinführung: Analyse der Ursachen des Misserfolgs. Innovation: vom Consumer Insight zum Produktkonzept. Marketing-Mix: vom Produktkonzept zum Markenartikel. Erfolgskontrolle: von der Produkteinführung zum profitablen Wachstum. Mit aktuellen Beispielen und Handlungsempfehlungen für die erfolgreiche Markeninszenierung.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum habe ich nach der Zahlung mit Online-Überweisung keine Bestellung bei Mindfactory erhalten?
Es gibt verschiedene mögliche Gründe dafür, dass du nach der Zahlung mit Online-Überweisung keine Bestellung bei Mindfactory erhalten hast. Es könnte sein, dass es ein technisches Problem gab und die Bestellung nicht korrekt verarbeitet wurde. Es ist auch möglich, dass es ein Problem mit der Lieferung gab, zum Beispiel wenn die Lieferadresse nicht korrekt angegeben wurde. Es wäre am besten, direkt mit dem Kundenservice von Mindfactory Kontakt aufzunehmen, um das Problem zu klären. **
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.